- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
폴더블 폰 '삼자 대결'을 뒷받침하는 재료 혁명: 엔지니어링 플라스틱이 수조 규모의 장치 혁신을 지원하는 방법
2026년 9월 7일부터 10일까지 Huawei, Xiaomi, Apple은 72시간 이내에 새로운 폴더블 플래그십 제품인 Huawei의 Mate XT 2 2세대 트리플 폴더폰, Xiaomi의 18 Fold "미드폴드", Apple의 첫 폴더블 휴대폰인 iPhone Duo를 차례로 출시했습니다. 3사의 잇따른 출시는 폴더블폰이 공식적으로 '참신함 카테고리'에서 고급 시장의 핵심 전장으로 이동했음을 나타냅니다.
엔지니어링 플라스틱 수입 산업에 있어 이번 기기 경쟁은 분명한 신호를 보냅니다. 폴더블 휴대폰의 고성능 엔지니어링 플라스틱에 대한 수요가 '선택'에서 '필수'로 이동하고 있다는 것입니다.
세 가지 주력 전화기의 자재 로드맵
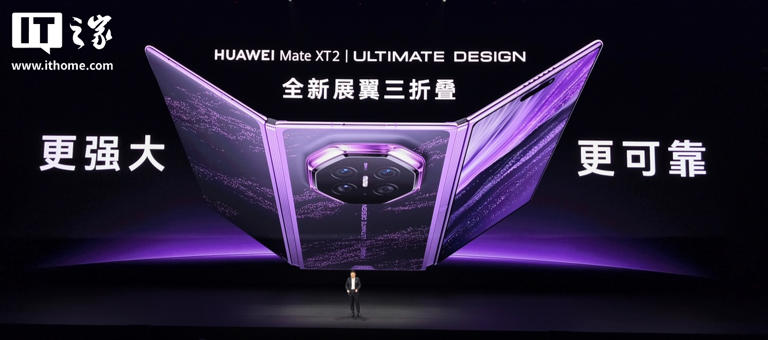
Huawei Mate XT 2는 소재에 대해 가장 공격적인 접근 방식을 취합니다. 내부 스크린은 322cm² 초대형 UTG 유리, 20μm 항공우주 등급 초박형 고강도 강철 완충층, 탄소 섬유 지지층을 포함한 초강력 다층 복합 스택을 사용하여 이전 세대보다 내충격성이 200% 향상되었습니다. 힌지의 경우 2세대 Tiangong 힌지 시스템은 특수강으로 제작된 5개의 아크 암 메인 샤프트를 사용하여 인장 강도가 2,400MPa로 이전 세대의 1,900MPa보다 대폭 업그레이드되었습니다.
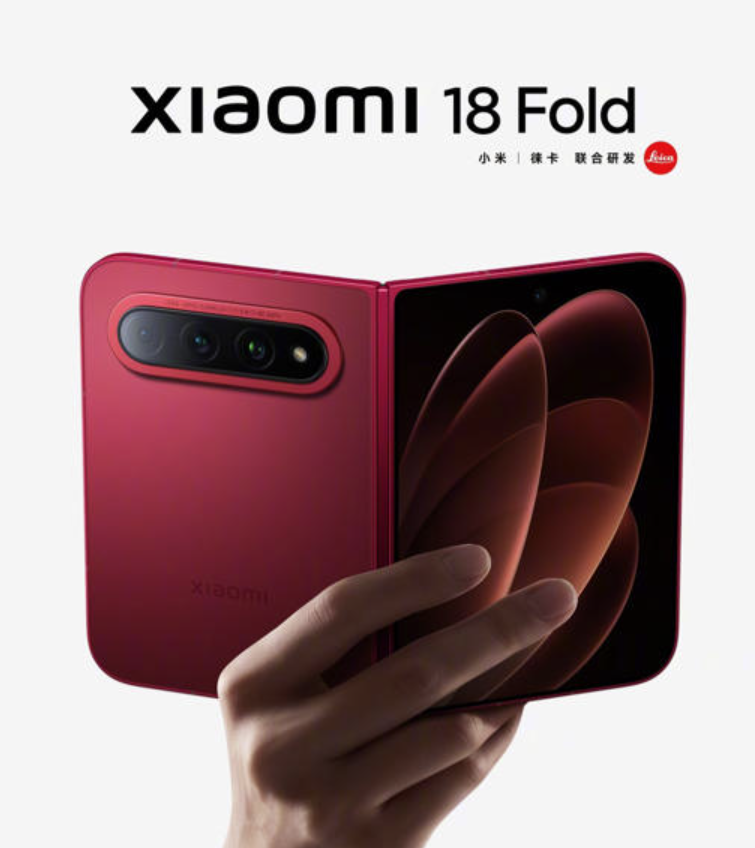
샤오미 18 폴드는 유기 유연한 절연 소재와 결합된 이중층 UTG 초박형 유리를 혁신적으로 사용했으며 터치 레이어는 유기 유연한 소재로 완전히 업그레이드되어 이전 세대보다 날카로운 물체의 충격에 대한 저항력이 258% 향상되었습니다. 폴더블 터치모듈에 엔지니어링 플라스틱을 적용한 대표적인 사례로 '유기 유연성 단열재'를 적용한 것이다. 미드 프레임은 7시리즈 알루미늄 합금을 사용해 경량 설계와 구조적 강도의 균형을 이뤘습니다.
Apple의 iPhone Duo는 폴리머 소재를 심층적으로 맞춤 제작했습니다. 내부 스크린에는 맞춤형 폴리머 커버 레이어를 사용하여 다른 산업용 소재에 비해 강성이 최대 40% 향상되었습니다. 힌지는 100개 이상의 마이크로 부품과 탄소 섬유 지지판으로 정밀하게 조립되었습니다. Apple의 진입은 폴더블 공급망에서 엔지니어링 플라스틱 수요가 더 크게 성장할 것임을 의미합니다.
폴더블 엔지니어링 플라스틱의 핵심 응용 분야
폴더블폰에 대한 재료 수요가 엔지니어링 플라스틱의 제품 구조를 재편하고 있습니다. 다음 범주는 특히 중요합니다.
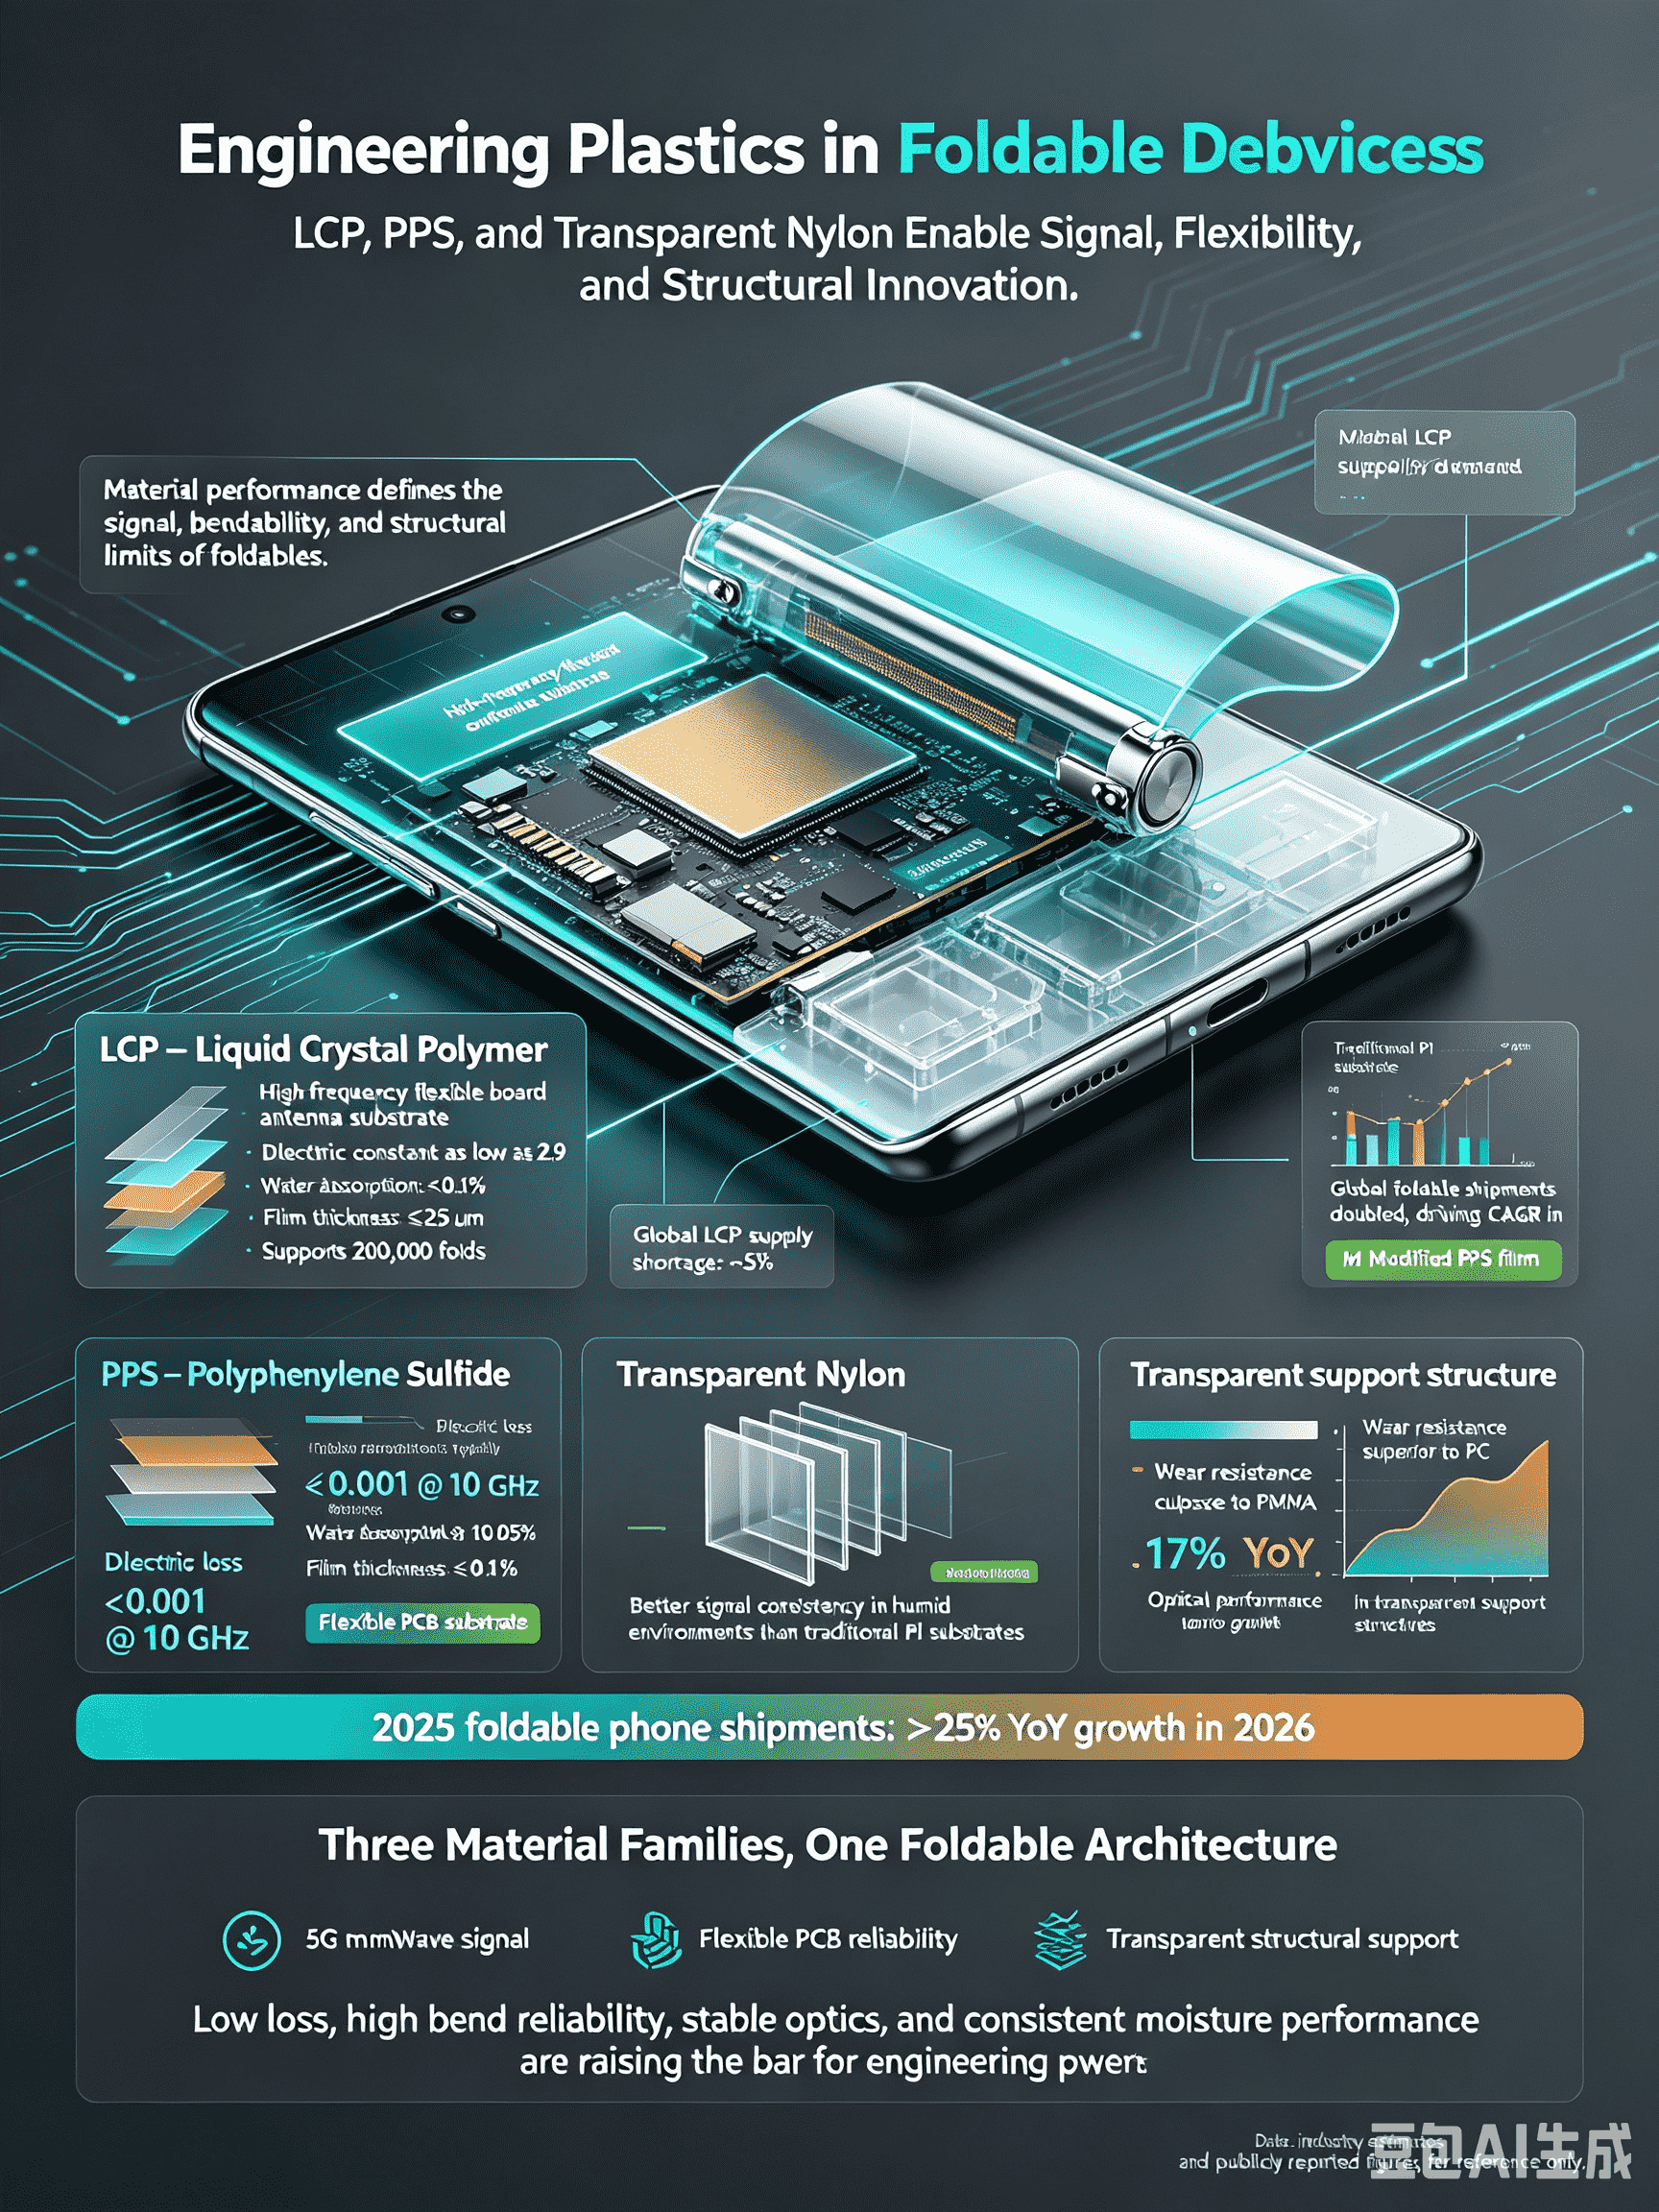
LCP(액정 폴리머)는 폴더블 기기의 고주파 유연성 기판 안테나에 선호되는 기판입니다. 유전율이 2.9로 낮고, 10GHz에서 유전손실이 0.002~0.004에 불과하며, 수분 흡수율이 0.1% 미만으로 5G mmWave 신호 전송의 핵심 소재로 자리 잡았습니다. 업계 데이터에 따르면 200,000회 접기 요구 사항을 충족하려면 LCP 필름 두께가 25μm 미만이어야 하며, 2025년 폴더블 휴대폰 출하량이 두 배로 늘어나 LCP 필름 수요가 CAGR 30% 증가했습니다. 현재 전 세계 LCP 공급은 고급 전자 애플리케이션의 수요 급증으로 인해 약 5% 부족합니다.
PPS(폴리페닐렌 설파이드)는 전통적인 산업 응용 분야에서 유연한 전자 기판으로 확장되고 있습니다. 수정된 고신율 PPS 필름은 이제 유연한 인쇄 회로 기판 기판으로 사용될 수 있으며, 10GHz에서의 유전 손실은 0.001 미만으로 낮고 수분 흡수율은 일반적으로 0.05% 미만으로 기존 PI 기판보다 습한 환경에서 훨씬 더 나은 신호 일관성을 제공합니다.
투명 나일론은 접이식 구조 부품 분야에서도 빠르게 성장하고 있습니다. 2026년 글로벌 폴더블폰 출하량은 전년 대비 25% 이상 증가했다. PC보다 우수한 내마모성과 PMMA에 가까운 광학 성능을 갖춘 투명 나일론은 투명 지지 구조에 사용이 전년 대비 17% 증가했습니다.
PI(폴리이미드) 필름은 플렉서블 디스플레이 분야에서 계속 핵심 위치를 차지하고 있다. 2025년 글로벌 시장규모는 22억4000만달러에 달하며, 폴더블폰 커버 내 무색 PI필름 침투율은 17%를 넘어섰다.
시장 데이터 및 거래에 미치는 영향
거시적 데이터 관점에서 글로벌 고성능 엔지니어링 플라스틱 시장은 2026년 980억 달러를 넘어섰으며, LCP, PPS, 특수 나일론을 합해 전체 공급량의 47%를 차지했습니다. 아시아 시장의 전기전자 부문은 여전히 주로 일본, 한국, 독일에서 공급되는 LCP, PPS 등 고성능 수지의 30~35%를 수입에 의존하고 있습니다.
가치사슬의 중심이 정밀제조로 하류로 이동하고 있다는 점은 주목할 만하다. 1차 성형 엔지니어링 플라스틱의 국경 간 무역량 증가세는 둔화되는 반면, 고부가가치 기능성 제품의 국제 무역 규모는 9.7% 증가할 것으로 예상된다. 이는 고성능 맞춤형 소재 솔루션을 제공할 수 있는 공급업체가 미래 무역 환경에서 더 유리한 위치를 차지할 것임을 의미합니다.
결론
폴더블폰 '삼각전'은 단순히 기기 브랜드 간 경쟁이 아닌, 업스트림 소재 공급망에서의 포지셔닝 전쟁이기도 하다. 트리플폴드, 미드폴드 등 새로운 폼팩터가 계속 등장함에 따라 LCP, PPS, 투명 나일론, PI 등 엔지니어링 플라스틱에 대한 적용 시나리오도 계속 확장될 것입니다. 엔지니어링 플라스틱 수입 무역 회사의 경우 폴더블 공급망 인증을 조기에 시작하고 일본 및 한국의 고급 수지 제조업체와 안정적인 파트너십을 구축하는 것이 이번 장치 혁신의 이점을 포착하는 데 핵심이 될 것입니다.